 Podcasty i wideo porady
 Checklisty i procedury
 E-booki
 Magazyn
Według analiz GUS opartych na danych satelitarnych i rejestrach administracyjnych wrześniowa powódź z 2024 r. objęła obszary, na których funkcjonowało 739 gospodarstw rolnych. Żywioł dotknął teren o powierzchni 1 873 km², pokazując skalę zagrożenia dla produkcji rolnej i mieszkańców regionu. [1]
Bezpieczne gospodarstwo przez cały rok. Jak kompleksowo chronić majątek, uprawy i zwierzęta?
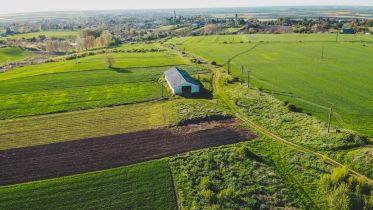
Ulewne deszcze, burze z opadami gradu czy długotrwała susza w sezonie letnim to problemy, z jakimi zmagają się rolnicy w całej Polsce. Niektóre sytuacje mogą prowadzić do kosztownych strat dla gospodarstwa, takich jak np. całkowite zniszczenie plonów rolnych. Jak ograniczyć finansowe skutki klęsk żywiołowych? Jednym ze sposobów jest wcześniejsze zawarcie odpowiednio dobranego ubezpieczenia dla rolników. W tym artykule znajdziesz informacje, jak działa taka ochrona i kiedy z niej skorzystać.
Dlaczego ubezpieczenie to ważna forma ochrony gospodarstwa?
Takie dane pokazują skalę oddziaływania klęsk żywiołowych na gospodarstwa rolne w Polsce. Z tego powodu ubezpieczenia rolne mogą być jedną ze skutecznych form wsparcia, szczególnie jeśli powodzie lub inne zjawiska pogodowe spowodują znaczne straty w gospodarstwie.
Przed czym może chronić ubezpieczenie dla rolników?
Prowadzenie gospodarstwa wiąże się z ryzykiem, którego często nie da się przewidzieć. Ubezpieczenie może pomóc uporać się ze skutkami finansowymi zdarzeń losowych objętych ochroną i ułatwić powrót do normalnej działalności po szkodzie.
Może zapewniać finansowe wsparcie w przypadku szkód powstałych m.in na skutek:
● zniszczeń budynków gospodarczych przez pożar, huragan lub inne zdarzenia losowe,
● uszkodzenia maszyn i sprzętu rolniczego, wiążące się z kosztami naprawy lub wymiany,
● strat w uprawach spowodowanych przez niekorzystne zjawiska pogodowe,
● szkód dotyczących zwierząt gospodarskich wynikających np. z ekstremalnych warunków atmosferycznych,
● roszczeń osób trzecich w ramach odpowiedzialności cywilnej rolnika.
Dobrze dopasowane ubezpieczenie dla gospodarstwa rolnego może ograniczyć finansowe skutki szkód w majątku, a także strat wpływających na dochody rolnika.
Co warto zweryfikować przed zawarciem umowy ubezpieczenia dla gospodarstwa rolnego?
Zawarcie umowy ubezpieczenia rolniczego powinno wiązać się z wcześniejszą weryfikacją warunków konkretnej oferty. To podstawa właściwego dopasowania zakresu ochrony do indywidualnych potrzeb gospodarstwa rolnego.
Przed wyborem konkretnej oferty warto zweryfikować:
● zakres ochrony ubezpieczeniowej, np. budynki gospodarskie, maszyny, uprawy na polach oraz zwierzęta hodowlane,
● maksymalna suma ubezpieczenia, czyli kwota odpowiedzialności ubezpieczyciela, do której mogą zostać wypłacone świadczenia odszkodowawcze,
● wysokość udziału własnego w szkodach, czyli jaką część pokryje ubezpieczyciel, a jaką rolnik.
Wybierając ubezpieczenie warto sprawdzić dostępne sposoby zgłaszania szkód, wymagane dokumenty oraz zasady likwidacji szkód. Zazwyczaj można zrobić to online lub telefonicznie, dzięki temu rozliczenie skutków, np. klęsk żywiołowych może być realizowane sprawnie i wygodnie.
Zapamiętaj!
Zapoznaj się również z ogólnymi warunkami ubezpieczenia (OWU). To właśnie ten dokument określa szczegółowe prawa i obowiązki obu stron umowy.
Jak zawrzeć umowę ubezpieczenia dla gospodarstwa i zabezpieczyć swoje finanse?
Żeby wykupić ubezpieczenia rolnicze wystarczy skontaktować się z agentem wybranej firmy ubezpieczeniowej. Przy pierwszym kontakcie możesz omówić szczegóły, potrzebny zakres ochrony. Otrzymasz kalkulację składki ubezpieczeniowej. W kolejnych krokach wystarczy już zawrzeć umowę, np. telefonicznie, podczas spotkania z agentem albo w placówce firmy ubezpieczeniowej.
Jakie koszty mogą generować skutki klęsk żywiołowych?
Klęski żywiołowe mogą powodować straty liczone od kilku tysięcy do nawet do wielu milionów złotych. Skala kosztów zależy od rodzaju szkody, wielkości produkcji oraz wartości uszkodzonego majątku.
Powódź, grad, silny wiatr czy wiosenne przymrozki mogą powodować poważne szkody w gospodarstwie rolnym. W zależności od rodzaju i zakresu uszkodzeń koszty naprawy budynku gospodarczego mogą wynosić od kilku do kilkudziesięciu tysięcy złotych, a naprawa lub wymiana maszyny rolniczej może wiązać się z większym wydatkiem sięgającym kilkuset tysięcy złotych.
Zniszczenie upraw może oznaczać utratę części lub całości spodziewanych przychodów z danego sezonu. Jeżeli jednocześnie konieczne jest usuwanie skutków zalania, zakup paszy dla zwierząt lub odtworzenie infrastruktury, łączne obciążenie finansowe gospodarstwa może być znaczące.
Materiał marketingowy Sopockiego Towarzystwa Ubezpieczeń ERGO Hestia S.A.
[1] https://kongres2025.stat.gov.pl/Content/Docs/Prezentacje/Sess14/03%20-%20Kongres_Statystyki_Polskiej_2025_MurawskiP_SkalikM_GUS_v1.pdf


Zobacz również



Zapisz się na bezpłatny newsletter
Odbierz e-book w
prezencie!
Kontrola w zakładzie produkcyjnym - jakie masz uprawnienia i obowiązki
Najnowszy numer
Nr 96 - Październik 2026
Etykieta to za mało. Poznaj konsekwencje nowelizacji ustawy o jakości handlowej
Dostępny w wersji elektronicznej

 /WiedzaiPraktyka
 /wip